Der Druck auf den digitalen Euro nimmt weiter zu: Im 2025 wird der Markt für Stablecoin in Dollar auf rund $288 Milliarden geschätzt (Angabe zu überprüfen Reuters, Juni 2025).
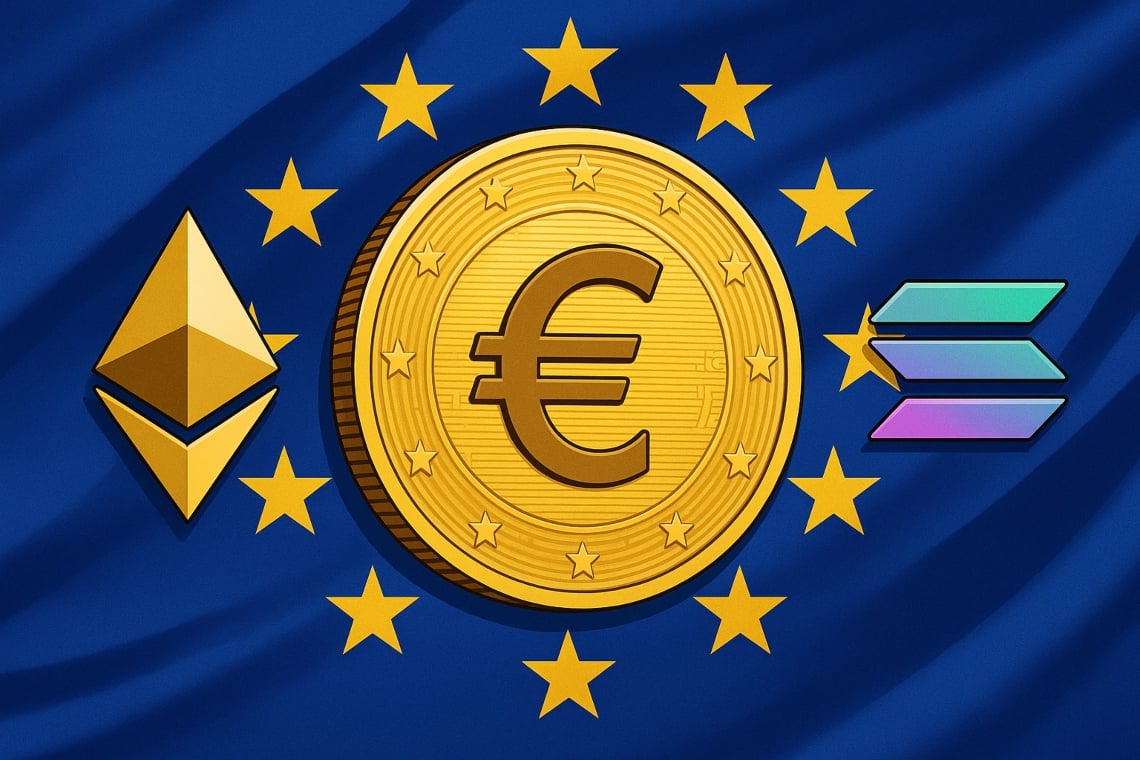
Nach der Verabschiedung des GENIUS Act – das US-Gesetz über Stablecoin, das vom Präsidenten im Laufe des Jahres 2025 unterzeichnet wurde Cryptonomist –, beschleunigen Brüssel und die EZB das Dossier und bringen auch die Möglichkeit von Implementierungen auf öffentlichen Blockchains wie Ethereum und Solana auf den Tisch.
Branchenanalysten beobachten, dass der politische und marktliche Druck die BCE und die nationalen Behörden dazu veranlasst hat, technische Tests und Bewertungen der betrieblichen Auswirkungen zu intensivieren.
Laut den von vergleichenden Studien zwischen Institutionen und Forschungszentren gesammelten Daten haben über 80% der Zentralbanken Formen der Erforschung oder Gestaltung von CBDC eingeleitet (siehe Bericht der Bank for International Settlements, 2021).
Die Experimente in der preparation phase der BCE umfassen Tests zu Datenschutz, Skalierbarkeit und Integration mit den europäischen Sofortzahlungen, mit Ergebnissen, die entscheidend für die architektonischen Entscheidungen sein werden.
Inhalt
In Kürze: die 3 Schlüsselfakten
- Beschleunigung der EU: Die technische Phase des digitalen Euro wird durch den zunehmenden regulatorischen Druck und den internationalen Wettbewerb vorangetrieben.
- Offene technologische Optionen: Es werden öffentliche Netzwerke (Ethereum, Solana), permissioned Plattformen und hybride Lösungen evaluiert.
- Strategisches Ziel: Gewährleistung von Währungssouveränität, Interoperabilität und Datenschutz im Einklang mit dem EU-Rechtsrahmen (MiCA und Vorschläge zum digitalen Euro).
Was sich für Europa ändert (und warum jetzt)
Die neue US-Regulierung hat die Messlatte für den Wettbewerb höher gelegt. Aus diesem Grund intensivieren die europäischen Institutionen die Arbeit am Projekt des CBDC, um zu verhindern, dass die globale Infrastruktur für digitale Zahlungen sich ausschließlich um den Dollar dreht.
In diesem Kontext setzt die BCE die preparation phase des digitalen Euro fort, indem sie Architekturen, privacy-by-design-Modelle und Integrationen mit bestehenden Systemen erprobt; währenddessen verfeinert die Europäische Kommission den rechtlichen Rahmen für eine mögliche Emission und Nutzung auf Einzelhandelsebene. Die Vorbereitung wird mit Wirkungsstudien und öffentlichen Konsultationen koordiniert, um die Auswirkungen auf finanzielle Stabilität, Bankintermediation und Inklusion zu bewerten.
Standorte und Netzwerke in Bewertung
Es wurde noch keine endgültige Entscheidung über das Netzwerk oder die Gerichtsbarkeit des Starts getroffen. Es sei gesagt, dass die Optionen auf dem Tisch vom Einsatz öffentlicher Infrastrukturen (Ethereum, Solana) bis zur Schaffung eines europäischen permissioned Ledgers reichen, bis hin zu hybriden Konfigurationen, die versuchen, Skalierbarkeit und Datenschutz zu kombinieren.
Technologische Optionen im Vergleich
- Öffentliche Netzwerke (Ethereum, Solana): bieten maximale Interoperabilität und eine große Community von Entwicklern; es bleiben jedoch Fragen zur Governance, Standort der Knoten und Behandlung der Daten (Ethereum docs, Solana docs).
- Private/permissioned Netzwerke: garantieren volle Kontrolle über den Betrieb, vereinfachte Compliance und eine granularere Privatsphäre; der Kompromiss ist eine geringere Transparenz nach außen und ein potenzielles Risiko eines technologischen Lock-ins.
- Hybride Architekturen: kombinieren eine öffentliche Ebene, um Liquidität und Interoperabilität zu gewährleisten, mit einer privaten Ebene, die die Vertraulichkeit der Transaktionen verwaltet, indem sie zertifizierte und prüfbare Brücken integriert.
Zentralisierung vs Dezentralisierung: reale Auswirkungen
- Zentralisierter Ansatz: fördert die Überwachung, das Reporting und die AML/CFT-Kontrollen, obwohl es das Risiko eines Single Point of Failure und eine geringere Resilienz einführt.
- Dezentraler Ansatz: erhöht die Transparenz und die Resilienz des Netzwerks, erfordert jedoch klare Entscheidungen über die grenzüberschreitende Governance, Skalierbarkeit und den Schutz der Anonymität.
Vorteile und Risiken eines digitalen Euro auf öffentlicher Blockchain
- Vorteile: Möglichkeit, eine globale Interoperabilität zu erreichen, die Markteinführungszeit zu verkürzen und die grenzüberschreitenden Zahlungen effizienter zu gestalten, sowie eine größere Komponierbarkeit mit regulierten DeFi -Ökosystemen zu fördern.
- Risiken: größere Exposition gegenüber externen Schocks und Abhängigkeiten von Nicht-EU-Infrastrukturen; Notwendigkeit fortschrittlicher Lösungen für die Privatsphäre und angemessene Geldwäschekontrollen; mögliche Spannungen mit der technologischen Souveränität.
Effekt der USA auf europäische digitale Zahlungen
Die Einführung klarer Regeln in den Vereinigten Staaten, wie im jüngsten GENIUS Act Reuters hervorgehoben, erhöht die Wahrscheinlichkeit, dass die stablecoin in dollari Liquidität und Akzeptanznetzwerk auf globaler Ebene konsolidieren.
Ein interessanter Aspekt ist, dass die EU als Reaktion Maßnahmen in Betracht zieht, um eine strukturelle Abhängigkeit von außereuropäischen Standards zu vermeiden und die internationale Rolle des euro zu bewahren.
In diesem Kontext konzentriert sich die Aufmerksamkeit auf grenzüberschreitende Interoperabilität, Resilienz unter Marktstressbedingungen und Harmonisierung der Regeln für wallet, digitale Identität und Besitzbeschränkungen, mit dem Ziel, die finanzielle Stabilität zu unterstützen.
Strategien der EU für die Wettbewerbsfähigkeit des digitalen Euro
- Definieren Sie europäische technische Standards und fördern Sie offene APIs, um die Integration mit Banken und PSP zu gewährleisten.
- Aktivieren Sie Partnerschaften mit privaten Betreibern und Open-Source-Gemeinschaften, um die Einführung zu fördern.
- Integration von privacy-by-design-Lösungen, verhältnismäßigen AML/CFT-Kontrollen und unabhängigen Audits.
- Das Projekt mit dem regulatorischen Rahmen gemäß MiCA und den aktuellen Gesetzesvorschlägen zum digitalen Euro in Einklang bringen.
Nächste Schritte und Zeitrahmen
Im 2025 wird die Phase der technischen Erprobung fortgesetzt, die von der BCE koordiniert wird, mit Tests zur Skalierbarkeit, Privatsphäre und Integration in die SEPA-Kreisläufe und in die Sofortzahlungssysteme. Anschließend folgen Auswirkungsbewertungen, Standardisierung der Wallets und Definition des Vertriebsmodells über beaufsichtigte Vermittler.
Es muss gesagt werden, dass die politische Entscheidung über die Ausgabe des digitalen Euro von den Ergebnissen der Testphasen, der Konsultation mit den Mitgliedstaaten und den Diskussionen im Parlament und im Rat abhängen wird (derzeit in Diskussion Agenda Digitale).
Adoptionsszenarien
Das wahrscheinlichste Szenario auf kurze Sicht sieht ein hybrides Modell vor: Nutzung öffentlicher Layer zur Gewährleistung von Interoperabilität und Liquidität, ergänzt durch permissioned Module, die Aspekte der Privatsphäre, Nutzungsbeschränkungen und Anti-Missbrauchs-Tools verwalten. Auf diese Weise zielt die EU darauf ab, Innovation, Kontrolle und Bürgerschutz in Einklang zu bringen.
Regulatorischer Kontext und Referenzquellen
- EZB – Digitaler Euro (Vorbereitungsphase)
- EZB – Bericht über einen digitalen Euro (2020)
- BIS – Forschung/Whitepaper zu CBDC
- Europäische Kommission – Vorschlag zum digitalen Euro
- MiCA-Verordnung (EU 2023/1114)
- Technische Dokumentation: Ethereum, Solana
Hinweis zu Daten und Zitaten
Der Wert von $288 Milliarden für den Stablecoin-Markt wird von Reuters (Juni 2025) zitiert und erfordert weitere Bestätigungen durch Primärquellen und methodische Aktualisierungen. Auch der Verweis auf das „US-Gesetz über Stablecoins“ basiert auf dem GENIUS Act (2025); die offizielle Dokumentation ist bei den oben angegebenen Quellen einsehbar, zusammen mit den zitierten Berichten der EZB und BIZ.