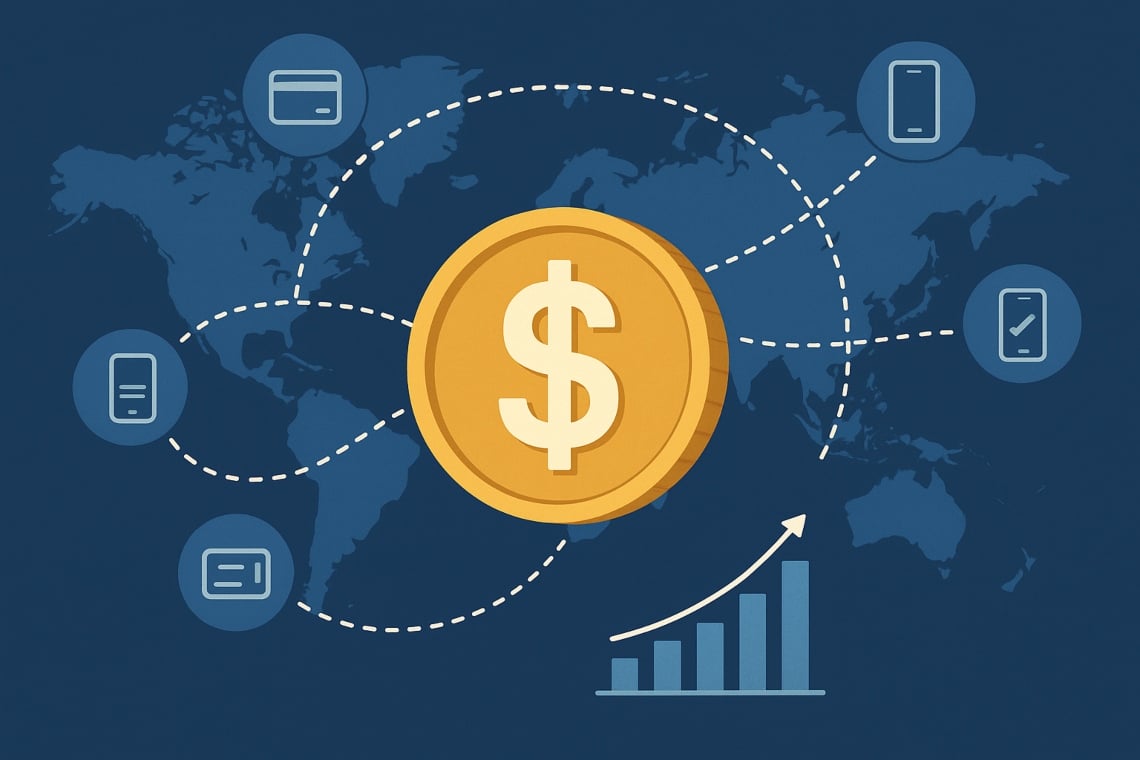
Aktuelle Daten zeigen, dass in den letzten 12 Monaten über 5 Billionen Dollar an „organischen“ Transaktionen in Stablecoins begonnen haben, die Kosten, Geschwindigkeit und Infrastruktur globaler Zahlungen zu verändern.
Basierend auf Analysen von Google Cloud und On-Chain-Datensätzen wie Artemis könnte der Bruttostrom – einschließlich Konvertibilität und Arbitrage – bis zu 30 Billionen Dollar erreichen.
Diese Schätzungen stimmen mit Beobachtungen überein, die von internationalen Institutionen veröffentlicht wurden, und mit Studien zu Überweisungspreisen, die nützlich sind, um den makrofinanziellen Einfluss zu kontextualisieren BIS – Jahresbericht 2023 und mit den Daten zu Überweisungskosten, die von der Weltbank – Remittance Prices Worldwide gesammelt wurden.
Laut den von Branchenanalysten und verifizierten On-Chain-Berichten gesammelten Daten ist der Anteil des „organischen“ Volumens in bestimmten Korridoren konzentriert (Südostasien, Lateinamerika, Westafrika).
In zwei europäischen Pilotprojekten, die 2024 verfolgt wurden, sind die durchschnittlichen Abwicklungszeiten auf unter 5 Minuten gesunken und die Gesamtkosten wurden im Vergleich zu traditionellen Kanälen um bis zu 70 % reduziert; die Daten und Beobachtungen sind auf August 2025 aktualisiert.
Methodologische Anmerkung: Mit „organischem Volumen“ sind Übertragungen gemeint, die nicht auf Arbitrage-/Bridging-Zyklen zwischen exchange oder Smart Contracts zurückzuführen sind. Die Schätzungen beziehen sich auf die letzten 12 Monate. Es sei darauf hingewiesen, dass die Vergleichbarkeit zwischen Anbietern variieren kann.
Inhalt
Das Ausmaß des Phänomens: Schlüsselzahlen und Trends
- On-Chain-Dollarisierung: Das Angebot von an den Dollar gekoppelten Stablecoins stellt einen bedeutenden Anteil (etwa 1%) der US-amerikanischen M2 dar, die sich laut Marktanalysen und öffentlichen Trackern (z.B. DeFiLlama) auf etwa 20-22 Billionen Dollar beläuft. Ein interessanter Aspekt ist die Widerstandsfähigkeit des Angebots in Phasen der Volatilität.
- Adoption: Millionen von aktiven Wallets, mit einem Wachstum der grenzüberschreitenden Flüsse sowohl in Gebieten mit geringer Bankverfügbarkeit als auch unter digitalen Händlern. Die Nutzung ist nicht einheitlich, aber der Trend scheint gefestigt zu sein. Für eine vertiefte Definition von Stablecoin und Anwendungsfällen siehe unseren internen Leitfaden Definition: Stablecoin.
- Effizienz: Abwicklungszeiten von Tagen/Stunden auf Minuten/Sekunden reduziert und eine signifikante Reduzierung der Gebühren in bestimmten Korridoren. In einigen Fällen ist der Qualitätssprung vor allem operativ.
Infolgedessen etablieren sich Stablecoins als glaubwürdige Optionen für Überweisungen, globale B2B-Zahlungen, Transaktionen in der Creator Economy und das Management der digitalen Schatzkammer. Es muss gesagt werden, dass die tatsächliche Durchdringung von lokalen Infrastrukturen und angewandten Regeln abhängt.
Wie Stablecoins grenzüberschreitende Zahlungen beschleunigen
Die Stablecoin ermöglichen direkte Übertragungen wallet‑to‑wallet auf verteilten Registern, wodurch die Notwendigkeit langer Ketten von Bankkorrespondenten reduziert und Schritte, Zeiten und Kosten gesenkt werden. Daraus ergibt sich ein lineareres, oft vorhersehbareres Modell.
- Tokenisierung der Referenzwährung (z.B. USD), unterstützt durch segregierte Reserven und Rückzahlungsregeln.
- Übertragung über öffentliche oder permissioned Blockchains, die Schnelligkeit und technische Nachverfolgbarkeit gewährleisten.
- Regelung nahezu sofort, mit der Möglichkeit der Programmierung (zum Beispiel in DvP-Modellen oder bedingten Zahlungen).
- Umrechnung in die lokale Währung über regulierte On-/Off-Ramps oder Agentennetzwerke.
Schneller Anwendungsfall: Überweisungen
Betrachten wir die Überweisung von 200 € von Europa nach Südostasien:
- Traditionelle Kanäle: Die durchschnittlichen globalen Kosten liegen bei etwa 6% und die Überweisungszeiten betragen 1–3 Tage, wie von der World Bank – Remittance Prices Worldwide hervorgehoben. In einigen Korridoren können zusätzliche Kosten anfallen.
- Stablecoin: Die On-Chain-Gebühren liegen normalerweise unter $0,50 auf Netzwerken mit geringer Überlastung, mit Abwicklungen in wenigen Minuten. Es sollte jedoch berücksichtigt werden, dass der Wechsel in fiat und die On-/Off-Ramp-Operationen je nach Korridor und lokaler Liquidität zwischen 0,5% und 2,0% hinzufügen können.
In den teuersten und am wenigsten bedienten Korridoren kann der Einfluss auf die Gesamtkosten und die Zugriffszeiten auf Bargeld besonders relevant werden. In der Praxis fällt der Unterschied vor allem dann auf, wenn die Alternative langsam oder fragmentiert ist.
Historische Perspektive: von der Ära der privaten Banknoten zu den heutigen Token
Ähnlich wie die privaten Banknoten des 18. und 19. Jahrhunderts kombinieren Stablecoins Portabilität und das Versprechen der Konvertibilität.
Wenn in der Vergangenheit das Vertrauen auf der Reputation und den Reserven der Emittenten basierte, liegt der Fokus heute auf der Transparenz der Reserven, den Compliance-Kontrollen und der Widerstandsfähigkeit der Zahlungsinfrastrukturen. In diesem Übergang fungiert die Technologie als Ermöglicher, aber das Vertrauen bleibt zentral.
Risiken und Regeln: der Punkt in Europa mit MiCA
Im europäischen Rechtsrahmen ergänzt die Verordnung MiCA – derzeit in der Implementierungsphase – die von EBA und ESMA vorgeschlagenen technischen Standards, mit dem Ziel, Innovation und finanzielle Stabilität in Einklang zu bringen.
Es sei gesagt, dass das regulatorische Spiel noch in Entwicklung ist. Für eine aktualisierte Timeline der Implementierung konsultieren Sie unsere interne Seite Timeline MiCA und die offiziellen Dokumente der genannten Behörden.
Was sich mit MiCA ändert (in Kürze)
- Genehmigung der Emittenten und Festlegung von Governance-Anforderungen.
- Reserven segregiert und Qualitäts- und Liquiditätskriterien, mit der Verpflichtung zu Rückzahlungsrechten 1:1 für die Nutzer der e‑money token (EMT).
- Transparenz verstärkt durch regelmäßige Berichte und Prüfungen der Reserven.
- Grenzen und verstärkte Überwachung für als „signifikant“ betrachtete Token.
- Compliance AML/CFT koordiniert mit der Travel Rule der FATF.
Es bleibt jedoch noch die Festlegung des Kundenschutzes im Falle eines Ausfalls der Emittenten, die aufsichtsrechtliche Behandlung für Banken, die Stablecoin aussetzen, und die Harmonisierung mit dem europäischen System für Sofortzahlungen zu definieren. Dies sind Aspekte, die die Adoption beeinflussen werden.
Infrastrukturen: vom „universellen Ledger“ zu den Interoperabilitätsstandards
Um die Fragmentierung zwischen Protokollen zu überwinden, entstehen gemeinsame Architekturen und interoperable Ledger. Die Bank für Internationalen Zahlungsausgleich hat das Konzept des unified ledger erläutert, während der private Sektor Lösungen wie das Google Cloud Universal Ledger vorschlägt – ein technischer Vorschlag, auf dessen Bestätigung gewartet wird.
Verifizierte Merkmale aus Unternehmenssicht umfassen:
- Vereinheitlichte APIs für mehrere Währungen und Vermögenswerte, mit Integration in Wallets und bestehende Systeme.
- Skalierbarkeit und Programmierung für komplexe Anwendungsfälle wie DvP, escrow und bedingte Zahlungen.
- Konformitätskontrollen und Audit-Trail zur Erfüllung regulatorischer Anforderungen.
Die auf Standards basierende Interoperabilität, wie ISO 20022, kann 24/7-Zahlungen in mehreren Währungen ermöglichen und die Abhängigkeit von risikoreichen Brücken (bridges) verringern. Perspektivisch ist dies ein Schlüsselbaustein für die Skalierbarkeit.
Betriebsvorteile: Überweisungen zwischen Wallets und Kostensenkung
- Sofortige Liquidität und Abwicklung in Echtzeit.
- Niedrigere Gebühren, die Mikrozahlungen und Überweisungen in zahlreichen Korridoren wettbewerbsfähig machen.
- Automatisierung der Abrechnungen durch Smart Contracts und Reduzierung der Abstimmungsfehler.
Zusammenfassend lässt sich sagen, dass sich die Zahlungen von konsolidierten und undurchsichtigen Strömen hin zu granularen, programmierbaren und überprüfbaren Settlement-Operationen verlagern. Es ist kein sofortiger Übergang, aber die Richtung scheint klar zu sein.
Auswirkungen auf das Bankensystem: Risiko der Disintermediation und Reaktionshebel
Wenn sich die Reserven bei Stablecoin-Emittenten und Kreisläufen außerhalb des Bankensystems konzentrieren, könnte das Finanzsystem eine Erosion der Einlagen und eine Schwächung der Kreditfähigkeit beobachten. Zu den möglichen Gegenmaßnahmen gehören:
- Verwendung von segregierten Konten bei Banken oder Zentralbanken für die Reserven der Emittenten.
- Integration zwischen regulierten Stablecoins, Sofortzahlungen und perspektivisch wCBDC für Großabwicklungen.
- Partnerschaft zwischen Banken und Fintech zur Bereitstellung konformer On-/Off-Ramp-Dienste und On-Chain-Treasury-Lösungen.
Das wahrscheinlichste Ergebnis ist eine Koexistenz zwischen den traditionellen Banksystemen und den neuen digitalen Lösungen, mehr als eine vollständige Ersetzung. In einigen Märkten ist das hybride Modell bereits sichtbar.
Märkte und Kapital: vom elektronischen Handel zur atomaren Abwicklung
Die Konvergenz zwischen tokenized assets und Stablecoin ermöglicht die Umsetzung von PvP/DvP-Modellen mit atomarer Abwicklung, die das Gegenparteirisiko reduzieren und Kapital freisetzen.
Experimente, die von Banken und Regulierungsbehörden durchgeführt wurden, wie in verschiedenen Pilotprojekten dokumentiert, die von der BIS bekannt gemacht wurden, weisen auf geringere Spreads und eine höhere Marktteilnahme dank kürzerer Abwicklungszeiten und weniger Unsicherheiten hin. Es gibt jedoch technische Herausforderungen im Zusammenhang mit der Skalierbarkeit.
Wie man die technische Fragmentierung überwindet
- Interoperabilität durch Nachrichtenstandards und chain abstraction, grundlegend für die Multi-Chain-Orchestrierung.
- AML-Kontrollen auf Protokollebene und Screening-Tools für On-Chain-Assets.
- Geteilte Governance zwischen Banken, Emittenten und Marktinfrastrukturen, um die Widerstandsfähigkeit des Systems zu gewährleisten.
Heiße Fragen für die Debatte
- Einlagen vs. stablecoin: Inwieweit kann die Adoption von stablecoin die Basis der Bankeinlagen erodieren, insbesondere in Stressphasen?
- Wettbewerb: Werden die regulierten EMT zum Standard für das internationale B2B oder bleiben sie eine Nische für den Einzelhandel?
- Harmonisierung: Können MiCA, die Travel Rule und andere globale Standards wirklich die regulatorische Lücke zwischen den Jurisdiktionen beseitigen?
Box – Was in den Daten fehlt
- Definition nicht einheitlich von „organischem Volumen“ zwischen den verschiedenen Anbietern.
- Doppelte Zählung potenziell bei Übertragungen durch Bridging und intra‑exchange.
- On‑chain vs. off‑chain: zahlreiche Regelungen erfolgen in geschlossenen Systemen und sind nicht öffentlich sichtbar.
- Aktive Wallets: Die Zahlen können aufgrund von automatischen Skripten und mehreren Adressen, die einem einzelnen Benutzer zugeordnet sind, übertrieben sein.
- Lokale Liquidität und effektive Umrechnungskosten in Schwellenländerwährungen, die von einem Korridor zum anderen erheblich variieren können.
Multimediale Tipps für das CMS
- Infografik: visuelle Darstellung des Flusses von $5T, mit Segmentierung nach Blockchain, Einzelhandel/B2B-Nutzung und den wichtigsten grenzüberschreitenden Korridoren.
- Tabelle: Vergleich zwischen organischem On-Chain und brutto Gesamtvolumen, mit methodischen Anmerkungen und Quellen (Google Cloud, Artemis).
- Timeline MiCA: Hauptetappen der Implementierung, mit Links zu aktualisierten Seiten der EBA und ESMA.
Fazit
Die stablecoin revolutionieren die grenzüberschreitenden Zahlungen, indem sie die Kosten in bestimmten Korridoren senken und effizientere Abwicklungsmodelle einführen.
Der zukünftige Verlauf wird von drei wesentlichen Faktoren abhängen: klare Regeln (mit MiCA in der Implementierungsphase und sich entwickelnden globalen Standards), interoperable Infrastrukturen und transparente Messungen der Flüsse.
Die kommenden Monate werden entscheidend sein, um das Gleichgewicht zwischen Innovationsschub und Anforderungen an die finanzielle Stabilität zu definieren. Letztendlich werden die Glaubwürdigkeit der Emittenten und die regulatorische Ausrichtung den Unterschied ausmachen. Für verwandte Einblicke auf unserer Website siehe den Abschnitt Stablecoin und den praktischen Leitfaden zu Überweisungsdiensten.