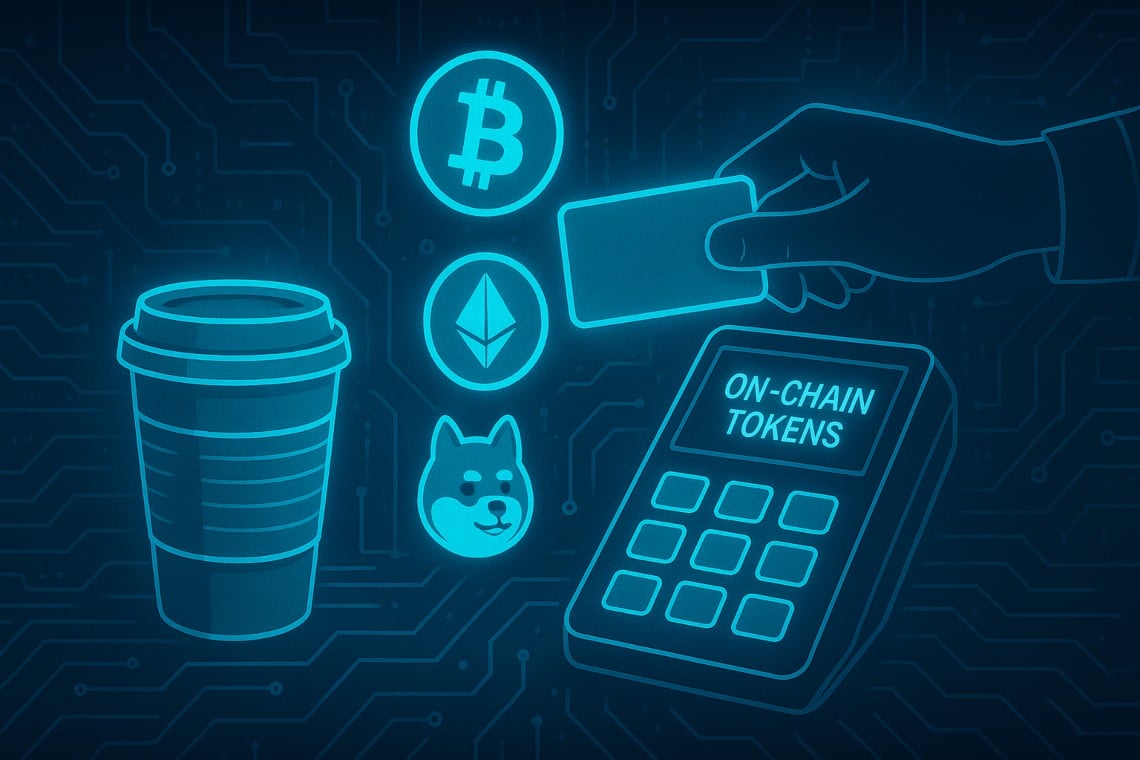
Bei der Banco de Crédito del Perú (BCP) hat ein Mitarbeiter einen Kaffee in der Kantine mit einem internen Token, GIFT, bezahlt, der auf Polygon ausgegeben wurde, im Rahmen eines kontrollierten Tests, der in einer begrenzten Betriebsumgebung ohne finanzielles Risiko für die Nutzer durchgeführt wurde.
Gemäß den von Fireblocks (State of Stablecoins, Mai 2025) gesammelten Daten, die auf einer Umfrage unter etwa 300 Zahlungsanbietern und Banken basieren, geben 48% der Befragten die nahezu Echtzeit-Abwicklung als Hauptvorteil der tokenbasierten Flüsse an; 33% berichten von Verbesserungen der Liquidität und integrierten Prozessen.
Die Analysten des BIS Innovation Hub beobachten, dass Pilotprojekte wie mBridge signifikante Reduzierungen der Abwicklungszeiten bei grenzüberschreitenden Zahlungen gezeigt haben. Diese Zahlen helfen, den BCP-Pilotversuch zu kontextualisieren, obwohl die Bank noch keine operativen Kennzahlen zum Test veröffentlicht hat.
Inhalt
Die Tatsache: erste tokenisierte Zahlung am BCP-Standort
Im Sommer 2025 (genaues Datum nicht veröffentlicht) hat BCP eine reale Transaktion in einer begrenzten Betriebsumgebung durchgeführt: Zahlung an der Kasse per QR-Code, Wallet auf dem Gerät des Nutzers installiert, Gutschrift des internen Bank-Tokens GIFT und Abschluss der Operation in wenigen Sekunden. In diesem Kontext bleibt der Ablauf dem Nutzer vertraut, wobei die On-Chain-Komponente im Hintergrund verwaltet wird. Die Verwahrungs- und Integrationsinfrastruktur wurde von Fireblocks betreut.
„Es handelt sich um eine Premiere für Peru und um einen Schritt, der uns hilft, die Servicemodelle neu zu überdenken“, erklärte Lenin Carrillo, Leiter Blockchain & Crypto bei BCP, am Rande des Experiments.
Wichtige Fakten
- Token: GIFT (nicht übertragbar, nicht handelbar)
- Netzwerk: Polygon (PoS)
- Szenario: Kauf in der Firmenkantine mit QR
- Verwahrung/Backend: Fireblocks
- Benutzerrisiko: null (Gelder und Gebühren von der Bank simuliert)
Was wir wissen und was fehlt
- Verfügbare Daten: verwendetes Netzwerk, Art des Tokens (geschlossen), Benutzerprozess und Rolle von Fireblocks.
- Nicht offengelegte Daten: genaues Testdatum, Anzahl der Teilnehmer, Usability-Metriken (Erfolgsrate, durchschnittliche Zeiten, Fehler) und tatsächliche Gebühren. Derzeit gibt es keine offizielle BCP-Mitteilung mit diesen Details.
Wie es funktioniert (Schritt-für-Schritt)
- Installation: Der Mitarbeiter lädt eine kompatible Wallet herunter.
- Gutschrift: Die Bank sendet den internen Token GIFT an das Wallet.
- Checkout: an der Kasse scannt der Benutzer den QR-Code.
- Signatur: Das Wallet signiert die Transaktion auf Polygon.
- Bestätigung: Die Zahlung wird in wenigen Sekunden abgeschlossen, während die On-Chain-Komplexitäten für den Benutzer verborgen bleiben.
Warum es relevant ist: in Richtung Überweisungen und grenzüberschreitende Zahlungen
BCP blickt über die interne Nutzung hinaus. Tatsächlich kann die Einführung eines Bank-Tokens auf öffentlichen Infrastrukturen Szenarien für Überweisungen und grenzüberschreitende Zahlungen eröffnen, da die Tokenisierung dazu beiträgt, Reibungen und Abwicklungszeiten im Vergleich zu traditionellen Netzwerken zu reduzieren.
Erwartete Vorteile (bei Skalierung)
- Schnellere Abwicklung: von Tagen zu nahezu Echtzeit in kompatiblen Szenarien (48% der Befragten in der zitierten Studie identifizieren die Abwicklungsgeschwindigkeit als Hauptvorteil).
- Niedrigere Kosten bei Mikrozahlungen und wiederkehrenden Überweisungen.
- Rückverfolgbarkeit und native Prüfung dank des Ledgers.
- Integration mit Compliance-Tools und KYC/AML-Kontrollen.
Grenzen und Designentscheidungen des Piloten
Davon abgesehen wurde der Test entwickelt, um jedes Risiko zu isolieren: Der GIFT-Token ist weder übertragbar noch handelbar, wodurch die Exposition gegenüber Volatilität und die Verwaltung von Schlüsseln durch unerfahrene Benutzer vermieden wird. Fireblocks hat die Verwahrung und die Backend-Integration verwaltet. Der Bericht von Fireblocks, der im Mai 2025 veröffentlicht wurde, hebt hervor, wie Stablecoins und regulierte Token auf die Agenda von Banken und Zahlungsanbietern kommen, um Abwicklungszeiten und Liquiditätsflüsse zu verbessern.
Regulierung: Was benötigt wird, um vom Piloten zur Produktion überzugehen
Der regulatorische Rahmen in Peru entwickelt sich weiter. Es muss gesagt werden, dass die breite Akzeptanz von klaren Regeln bezüglich der Verwahrung digitaler Vermögenswerte, dem Verbraucherschutz und den KYC/AML-Anforderungen abhängen wird. In der Perspektive zählen auch globale Referenzen wie die FATF „Travel Rule“ für den Transfer virtueller Vermögenswerte, die Projekte der BIS für grenzüberschreitende Zahlungen auf DLT-Basis (z. B. mBridge, wie vom BIS Innovation Hub hervorgehoben) und die EU-Verordnung MiCA, die derzeit diskutiert wird. BCP hat die Absicht erklärt, sich bestmöglich auf die zukünftigen Compliance-Anforderungen in Bezug auf Produkte auf Basis digitaler Ressourcen vorzubereiten.
Kontext: Experimente im Sektor
Ähnliche Projekte sind in Europa und anderen Regionen im Gange, mit der Nutzung von Polygon und Verwahrungsanbietern wie Fireblocks, was eine ausgereifte technologische Entwicklung bestätigt. In diesem Kontext, laut einigen Berichten aus der Branche, soll BCP auch Handelsfunktionen für Krypto-Assets mit einer kleinen Gruppe von Nutzern in einem Zeitraum, der als „Frühjahr 2025“ bezeichnet wird, getestet haben – jedoch fehlen offizielle Details und die öffentliche Bestätigung durch die Bank.
Praktische Auswirkungen: Was sich wirklich ändert
Diese „Premiere“ zeigt, dass eine Bank einen geschlossenen Token für interne Anwendungsfälle ausgeben und verwalten kann, wobei die Komplexität der On-Chain verborgen bleibt und eine Bewertung der Benutzerfreundlichkeit ermöglicht wird. Dennoch wird die nächste Herausforderung darin bestehen, die Anwendung auf interoperable Szenarien auszuweiten, möglicherweise durch die Integration regulierter Stablecoins oder übertragbarer Token, ohne Sicherheit und Kontrollen zu beeinträchtigen.