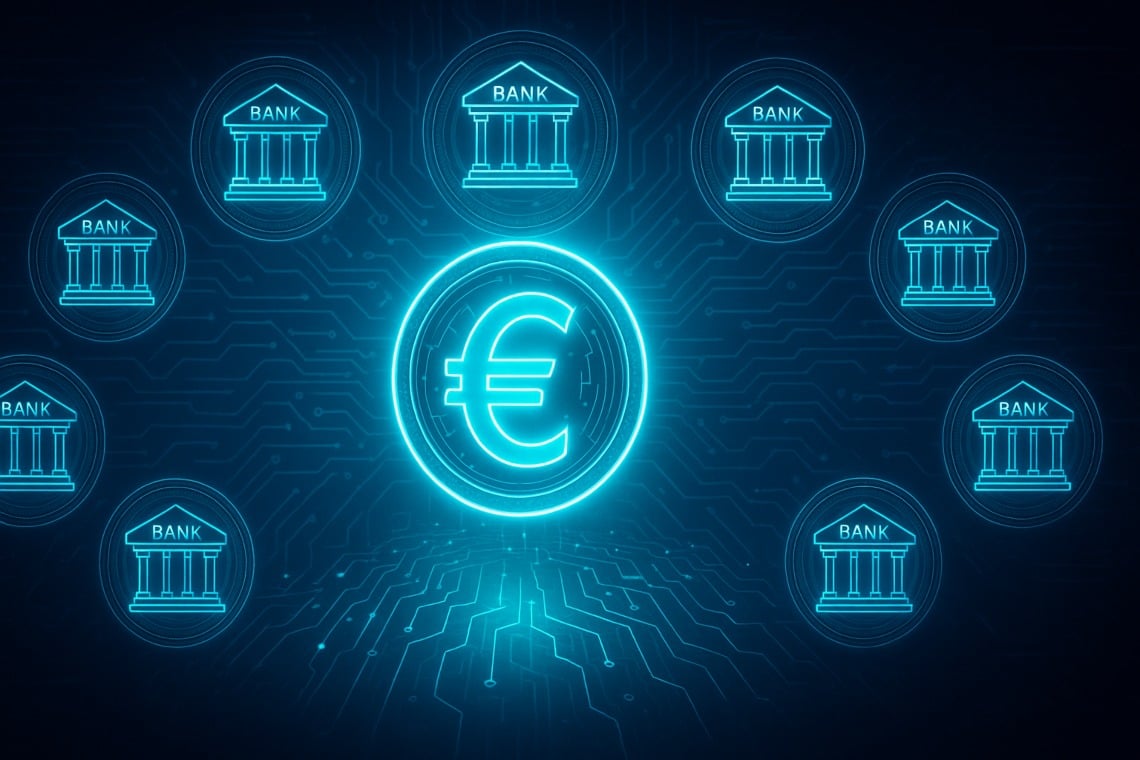
Neun europäische Banken haben eine Allianz zur Ausgabe einer Stablecoin in Euro gegründet, die den MiCA-Vorschriften entspricht, mit einer ersten Ausgabe, die in der zweiten Hälfte des Jahres 2026 erwartet wird.
Das Ziel ist klar: grenzüberschreitende Zahlungen nahezu in Echtzeit, niedrigere Kosten und 24/7-Betrieb anzubieten – alles unter der Aufsicht der De Nederlandsche Bank (DNB), in einem klar definierten regulatorischen Rahmen. MiCA trat am 29. Juni 2023 in Kraft und definiert den regulatorischen Rahmen für E‑Money-Token (EMT).
Inhalt
Zusammenfassung
- Wer: ING, Banca Sella, KBC, Danske Bank, DekaBank, UniCredit, SEB, CaixaBank, Raiffeisen Bank International.
- Was: Emission einer Euro-Stablecoin gemäß MiCA, mit Lizenz als E-Geld-Institut (EMI).
- Wann: Erste Ausgabe voraussichtlich in der zweiten Hälfte des Jahres 2026.
Laut den von unserem Redaktionsteam gesammelten Daten und den offiziellen Mitteilungen der Teilnehmer wurde die Unternehmensstruktur bereits in den Niederlanden gegründet und das Konsortium bestätigt das Ziel, die Genehmigung als EMI zu beantragen. Branchenanalysten beobachten, dass vergleichbare Pilotprojekte anfängliche Volumina von Dutzenden bis Hunderten Millionen Euro pro Monat verarbeitet haben, mit einem potenziellen Wachstum hin zu multi-milliardenschweren Volumina im Vollbetrieb. Wir haben die von den beteiligten Parteien angegebenen Zeitpläne über Mitteilungen und öffentliche Interviews überprüft, weisen jedoch darauf hin, dass einige Schlüsselinformationen noch formalisiert werden müssen.
Gründerbanken und Governance
Das Projekt wird von ING, Banca Sella, KBC, Danske Bank, DekaBank, UniCredit, SEB, CaixaBank und Raiffeisen Bank International gefördert. Die Banken haben in den Niederlanden eine neue Einheit gegründet, um die Genehmigung als E-Geld-Institut (EMI) zu beantragen. Die Aufsicht wird der De Nederlandsche Bank (DNB) anvertraut, mit einer gemeinsamen und transparenten Governance-Struktur.
Teilnehmende Banken: Schlüsselzahlen
- Gründer: 9 Banken
- Gerichtsbarkeit: Paesi Bassi
- Ziel-Lizenz: E-Geld-Institut (EMI)
- Erstausgabe: geplant für die zweite Hälfte des Jahres 2026
Auswirkungen auf grenzüberschreitende Zahlungen
Die Initiative zielt darauf ab, grenzüberschreitende Zahlungen schneller und vorhersehbarer zu gestalten, mit einem höheren Effizienzniveau. In der Praxis wird die Stablecoin als Abwicklungsinstrument auf der Blockchain fungieren, wodurch Zwischenstufen und Abstimmungsaufwände reduziert werden. In diesem Kontext wird die Programmierbarkeit – ermöglicht durch Smart Contracts – B2B-Flüsse und ein effizienteres Management der Lieferkette erleichtern.
Erwartete Vorteile
- Geschwindigkeit: nahezu sofortige Überweisungen auch außerhalb der Bankzeiten, kontinuierlich.
- Kosten: geringere Abwicklungs- und Abgleichgebühren, mit schlankeren Prozessen.
- Anwendungsfall: programmierbare Zahlungen, Treuhand, Lieferkettenfinanzierung, Abwicklung von tokenisierten Vermögenswerten.
- Interoperabilität: Möglichkeit der Integration mit SEPA Instant, das als On/Off-Ramp für Banken fungieren könnte. SEPA Instant (eingeführt im November 2017) ist der paneuropäische Standard für Sofortüberweisungen und könnte eine Schlüsselrolle als Fiat-Rampe spielen.
Regulierungsrahmen MiCA und Zeitplan
Das neue niederländische Unternehmen strebt an, die EMI-Lizenz unter der Aufsicht der DNB zu erhalten, um eine Stablecoin auszugeben, die als e‑money token (EMT) gemäß MiCA klassifiziert ist. MiCA legt fest, dass EMTs die Wertparität (1:1) zur Referenzwährung gewährleisten müssen und Anforderungen an die Transparenz der Reserven, Kontrollen und Offenlegung gegenüber der Öffentlichkeit vorsehen. Tatsächlich wurde die Ernennung des CEO als bevorstehend angekündigt, vorbehaltlich der regulatorischen Genehmigung, und das Konsortium steht weiteren interessierten Banken offen.
Warum der Sitz in den Niederlanden
Die Wahl des Standorts in den Niederlanden würde die Angleichung an MiCA und die EU-Vorschriften in Bezug auf AML/KYC erleichtern und einen klaren und einheitlichen Überwachungsrahmen gewährleisten. Es sei darauf hingewiesen, dass der Betrieb maximale Transparenz der Reserven und regelmäßige Audits gemäß den Anforderungen für EMT vorsieht.
Wie die Stablecoin in Euro funktionieren wird (EMT MiCA)
Die digitale Währung wird im Verhältnis 1:1 an den Euro gekoppelt sein und das Recht auf Rückzahlung zum Nennwert garantieren. Die Reserven werden in risikoarmen Anlagen und Einlagen gehalten, mit Trennung und externen Kontrollen als vorsichtige Praxis. Die Transaktionen werden auf DLT-Plattformen stattfinden, um eine nahezu sofortige Abwicklung und Zahlungen rund um die Uhr zu ermöglichen.
Wallet und Verwahrung
Die Gründungsbanken werden integrierte Wallets und Verwahrungslösungen anbieten, ergänzt durch Management-Tools, die sowohl für Unternehmen als auch für Privatkunden gedacht sind. Dabei sind Automatisierungsfunktionen (wie wiederkehrende Zahlungen und Treuhand) und Verbindungen zu traditionellen Bankkonten vorgesehen.
Kontext: Vorgeschichte und Konkurrenz
In der Vergangenheit bereitete sich ING bereits darauf vor, eine eigene Stablecoin in Euro zu lancieren. Auf europäischer Ebene hat die von Societe Generale – FORGE (SG‑FORGE) eingeführte Stablecoin EUR CoinVertible eines der ersten Beispiele für eine regulierte Euro-Stablecoin dargestellt, obwohl sie hauptsächlich für institutionelle Kunden bestimmt ist. Das 9-köpfige Konsortium schlägt nun ein Multi-Banken-Modell vor, mit dem Ziel einer breiten Akzeptanz im digitalen Zahlungsverkehr, in einem sich schnell konsolidierenden Ökosystem.
Risiken, offene Fragen und nächste Schritte
- Reserven: die Zusammensetzung und Governance der Reserven müssen noch detailliert werden (z. B. die Präsenz von Fiat on/off‑chain, Staatsanleihen, Einlagen) [Daten müssen überprüft werden].
- Technologische Wahl: Die Art der Blockchain und der Interoperabilitätsstandard (öffentlich, privat oder hybrid) wurden noch nicht bekannt gegeben und bleiben Gegenstand der Definition.
- Compliance: Es ist notwendig, die MiCA-Anforderungen für EMTs genau zu definieren, einschließlich Expositionsgrenzen, Berichterstattung und AML-Kontrollen.
- Integration: Es ist zu klären, welche Rolle SEPA Instant als Fiat-Rampe spielt und welchen Einfluss es auf den innereuropäischen Währungstausch hat.
- Wettbewerb: Das Projekt tritt gegen Stablecoins in Dollar wie USDC und Tether sowie gegen die Initiative der EZB für einen hypothetischen digitalen Euro an.
Zitierung
Floris Lugt, Leiter für digitale Vermögenswerte bei ING und gemeinsamer Vertreter der Initiative, erklärte: „Digitale Zahlungen sind entscheidend für die neuen Infrastrukturen in Euro. Sie bieten Effizienz und Transparenz dank der Programmierbarkeit der Blockchain und der von den Banken angenommenen gemeinsamen Regelungen.“
FAQ
Wer wird die Stablecoin nutzen können?
Im EMI-lizenzbasierten Modell wird der Service sowohl Unternehmen als auch Privatkunden über die teilnehmenden Banken angeboten. Der tatsächliche Umfang hängt von den spezifischen Lizenzbedingungen und den Onboarding-Richtlinien (KYC/AML) ab, in Übereinstimmung mit MiCA.
Was sind die Hauptregulierungsrisiken?
Zu den Hauptrisiken gehören die Transparenz der Reserven, das Management der Risikokonzentrationen und die Gewährleistung einer reibungslosen 1:1-Einlösung, sowie die Einhaltung der MiCA-Anforderungen für EMTs, wie Audits und öffentliche Berichterstattung.
Wie wird es in grenzüberschreitende Zahlungen integriert?
Die Stablecoin kann als Layer für sofortige Abwicklungen zwischen Banken fungieren, mit der Möglichkeit der Umwandlung in Fiat-Währung über SEPA Instant. Die Details zu Gebühren, Liquidität und Interoperabilität werden entscheidend sein, um die Akzeptanz zu fördern, insbesondere bei grenzüberschreitenden Flüssen mit hohem Volumen. Für technische Details zu SEPA Instant wird auf die Dokumentation des European Payments Council verwiesen.