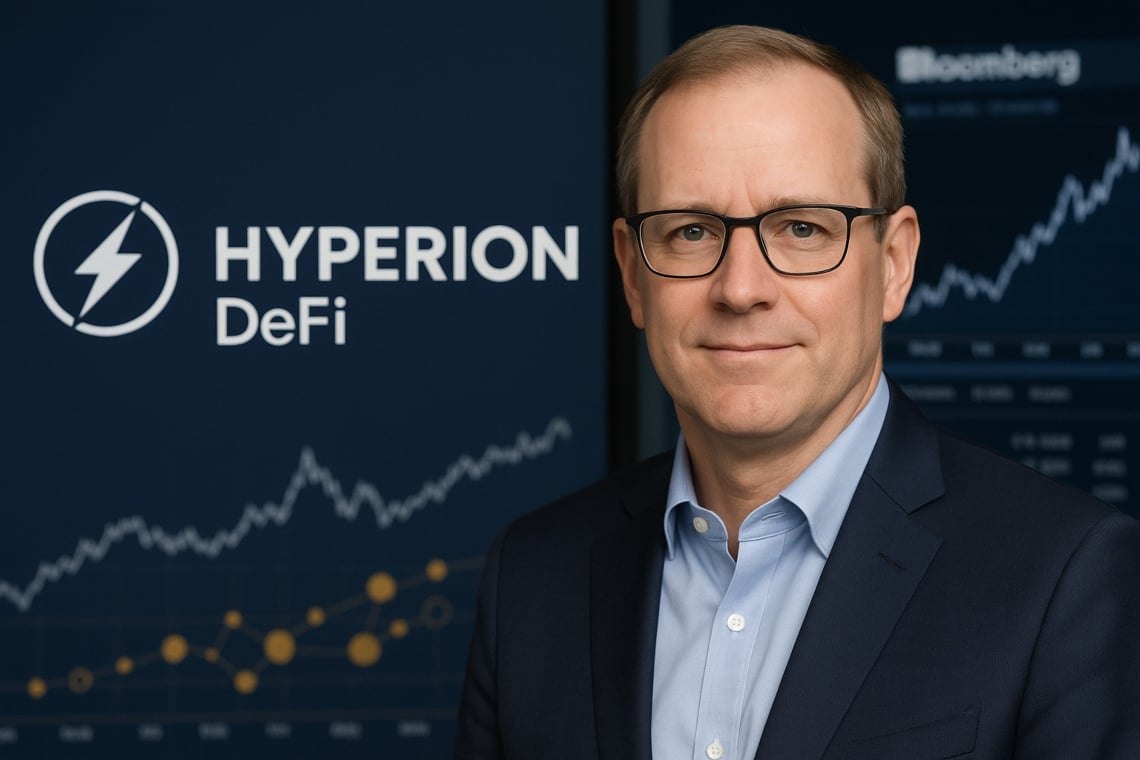
Der Wettlauf der Unternehmen, Token in die Bilanz aufzunehmen, macht einen Qualitätssprung. Hyperion DeFi engagiert den ehemaligen Leiter der Kapitalmärkte von PayPal, David Knox, als Chief Financial Officer.
Die Ernennung, die am 29. September 2025 von Bloomberg angekündigt wurde, markiert eine reifere Phase der Unternehmens-Krypto-Treasury, im Einklang mit der Entwicklung der Finanzfunktion in den am stärksten digital exponierten Unternehmen.
Laut den von unserem Forschungsteam gesammelten Daten und den Gesprächen mit CFOs von Digital-First-Unternehmen sind im Zeitraum 2023–2025 die Anfragen zur Überprüfung der Treasury-Richtlinien mit Krypto-Exposition deutlich gestiegen, mit einem zunehmenden Fokus auf Verwahrung, Limits und Kontrollen.
Branchenanalysten beobachten einen Anstieg formaler Due-Diligence- und Reporting-Verfahren für Wallets und Dienstleister.
In den Unternehmen, mit denen wir zusammengearbeitet haben, hat die Einführung strukturierter Governance-Regeln den Dialog mit externen Prüfern und dem Vorstand beschleunigt.
Inhalt
Benennung und Kontext
Gemäß einem Bericht von Bloomberg von Olga Kharif hat Knox PayPal Holdings Inc. verlassen, um die Finanzen von Hyperion DeFi zu leiten, einem Unternehmen, das sich auf das Management von digitalen Vermögenswerten konzentriert, die in der Kasse gehalten werden.
Es sei darauf hingewiesen, dass das Unternehmen dafür bekannt ist, Token zu akkumulieren – einschließlich des nativen Vermögenswerts der Hyperliquid-Plattform – und diese in seine Bilanz zu integrieren, in der Erwartung einer Wertsteigerung im Laufe der Zeit.
Der Schritt verstärkt einen bereits im Gange befindlichen Trend im Unternehmensbereich, der von sporadischen Experimenten zu einer strukturierteren Governance übergeht, mit Senior-Profilen, die für Risikomanagement, Buchhaltung und Transparenz zuständig sind.
In diesem Kontext deutet der Eintritt eines CFO aus den Kapitalmärkten auf stärker kodifizierte Prozesse und Verantwortlichkeiten hin.
Warum es für die Bilanzen wichtig ist
Die Krypto-Treasury wandelt einen Teil der Liquidität in potenziell rentable, aber volatilere Token um als Bargeld. Dies hat Auswirkungen auf Liquidität, Risikomanagement, Berichterstattung und Beziehungen zu Prüfern und Regulierungsbehörden.
Laut dem IFRS Interpretations Committee werden Kryptowährungen im Allgemeinen als immaterielle Vermögenswerte (IAS 38) behandelt, außer in besonderen Fällen – zum Beispiel, wenn sie als Inventar für den Handel gehalten werden.
Im Bereich US GAAP werden ab 2025 viele Unternehmen den neuen Standard des FASB ASU 2023‑08 anwenden, der die Bewertung zum Fair Value mit Erfassung der Änderungen in der Gewinn- und Verlustrechnung vorsieht, was die Transparenz verbessert, aber auch den Gewinn anfälliger für die Marktvolatilität macht.
In diesem Zusammenhang erfordert das Lesen der Ergebnisse für Investoren eine größere Aufmerksamkeit für die Marktentwicklung im Vergleich zum reinen Kerngeschäft.
Betriebliche Auswirkungen: Risiken, Maßnahmen, Governance
Mit der Ankunft von Knox wird eine Verstärkung der Richtlinien, Prozesse und internen Kontrollen erwartet. In der Praxis neigt das operative System dazu, sich an institutionelle Standards anzunähern, mit mehr Disziplin bei Grenzen und Verantwortlichkeiten.
- Ziele: Liquidität bewahren, Rendite generieren und operative Anwendungen ermöglichen (Sicherheiten, Zahlungen, Anreize).
- Risiken: Preisvolatilität, Liquidierbarkeit der Token, Gegenparteirisiken, Cyber-, Verwahrungsrisiken und Risiken im Zusammenhang mit einem sich entwickelnden regulatorischen Rahmen.
- Maßnahmen: Definition von Expositionsgrenzen für Vermögenswerte und Emittenten, Hedging-Strategien auf kritischen Zeithorizonten, Segregation der Wallets, On-Chain-Audits und Notfallpläne für die Umwandlung in Fiat.
Trends und Marktvergleiche
Der Fall Hyperion reiht sich in die Reihe von Schatzkammern ein, die Krypto neben traditionellen Vermögenswerten integrieren. Tatsächlich gehören bekannte Beispiele dazu, wie MicroStrategy, das seine Bitcoin-Strategie in die Unternehmenspositionierung integriert hat (Unternehmensdokumentation).
In der Europäischen Union hebt die Inkraftsetzung der Verordnung MiCA, die ab 2024 vollständig anwendbar ist, die Standards für Dienstleister von Krypto-Assets an, mit indirekten Auswirkungen auf Verwahrung, Handel und Transparenz für Unternehmensnutzer.
In diesem Rahmen werden die Entscheidungen der Schatzkammer auch im Hinblick auf die regulatorische Konformität bewertet. Um die aktuelle MiCA-Regulierung und die damit verbundenen Herausforderungen zu vertiefen, können Sie unsere detaillierte Analyse auf MiCA Crypto Alliance lesen.
Wie man eine Krypto-Treasury einrichtet
Richtlinien und Verwahrung: vom Umfang zu den Kontrollen
- Mandat vom Vorstand genehmigt: Festlegung der Ziele, der zugelassenen Instrumente, der Zeithorizonte und der Grenzen in Bezug auf Volatilität und Drawdown.
- Custodia mit Segregation: Implementierung von institutionellen Lösungen, Multi-Sig, Verfahren des Key Management und Recovery-Tests. Siehe auch unseren praktischen Leitfaden zur Verwahrung.
- Rekonsolidierungsprozesse: Adress-Whitelisting, Vier-Augen-Prinzip, Vorfallregistrierung und regelmäßige Audits.
Buchhaltung und Offenlegung: IFRS vs US GAAP
- IFRS: Normalerweise werden Kryptowährungen als immaterielle Vermögenswerte (IAS 38) klassifiziert, mit möglichen Wertminderungstests; wenn sie zum Verkauf gehalten werden, werden sie als Vorräte bilanziert. Ein Anhang ist erforderlich, der die Risiken und die verwendeten Bewertungsmethoden darlegt.
- US GAAP: Der Standard ASU 2023‑08 führt die Bewertung zum Fair Value und detailliertere Offenlegungen zu Asset-Kategorien, Risiken und der Sensitivität der Gewinne ein.
- Berichterstattung: Unternehmen müssen Tabellen der Bewegungen (Käufe, Verkäufe, Wertminderungen/Gewinne), Preisgestaltungskriterien und Mechanismen der internen Kontrolle bereitstellen.
Metriken, die überwacht werden sollten
- Ex‑ante: Value‑at‑Risk, Stresstest bei Preis- und Liquiditätsschocks und Analyse der Korrelationen mit dem Kerngeschäft.
- Ex‑post: Aufzeichnung der Ergebnisse (realisierter/nicht realisierter P&L), Kosten im Zusammenhang mit Slippage, Verwahrungskosten und Tracking Error im Vergleich zu den Benchmarks.
- Compliance: Überprüfung der Lizenzen der Anbieter, Versicherungsschutz und Einhaltung von MiCA/AML und Sanktionsrichtlinien.
Was sich mit Knox in Hyperion ändert
Das Profil von Knox bringt einen Erfahrungsschatz in den Kapitalmärkten, in der Strukturierung von Risiken und im Dialog mit Investoren und Prüfern mit sich, was auf einen Prozess der Institutionalisierung der Finanzfunktion hinweist.
Dies führt zu einer strengeren Kontrolle der Expositionsgrenzen, einer besseren Transparenz bei der Bestimmung des Fair Value und einem integrierten Ansatz für das Management von Liquidität, Volatilität und steuerlichen Implikationen.
Darüber hinaus könnte die Anwesenheit eines CFO mit einem tiefgehenden Fintech-Hintergrund die Entwicklung strategischer Partnerschaften mit Custodians, market maker und spezialisierten Versicherern erleichtern, was zur Senkung der operativen Risikokosten beitragen könnte.
Tatsächlich neigt der Dialog mit qualifizierten Gegenparteien dazu, von solideren und vorhersehbareren internen Strukturen zu profitieren. Um die Rolle der market maker crypto im heutigen System zu vertiefen, verweisen wir auf unsere spezifische Analyse.
Offene Fragen und kontroverse Aspekte
- Inwieweit ist die zugelassene Volatilität in der Bilanz mit den Schulden-Covenants vereinbar?
- Welche Token bestehen eine institutionelle Due-Diligence-Prüfung in Bezug auf Liquidität, On-Chain-Governance und rechtliche Risiken?
- Führt die Bewertung zum fair value dazu, dass die Gewinne zu prozyklisch sind? Wäre es sinnvoll, eine Metrik für die „zugrunde liegende Leistung“ zu entwickeln, die nicht von Preisschwankungen beeinflusst wird?
- Wie kann man die Sicherheit on‑chain mit dem täglichen Betrieb ausbalancieren, ohne das Risiko im Zusammenhang mit Signaturen und Überweisungen übermäßig zu erhöhen?