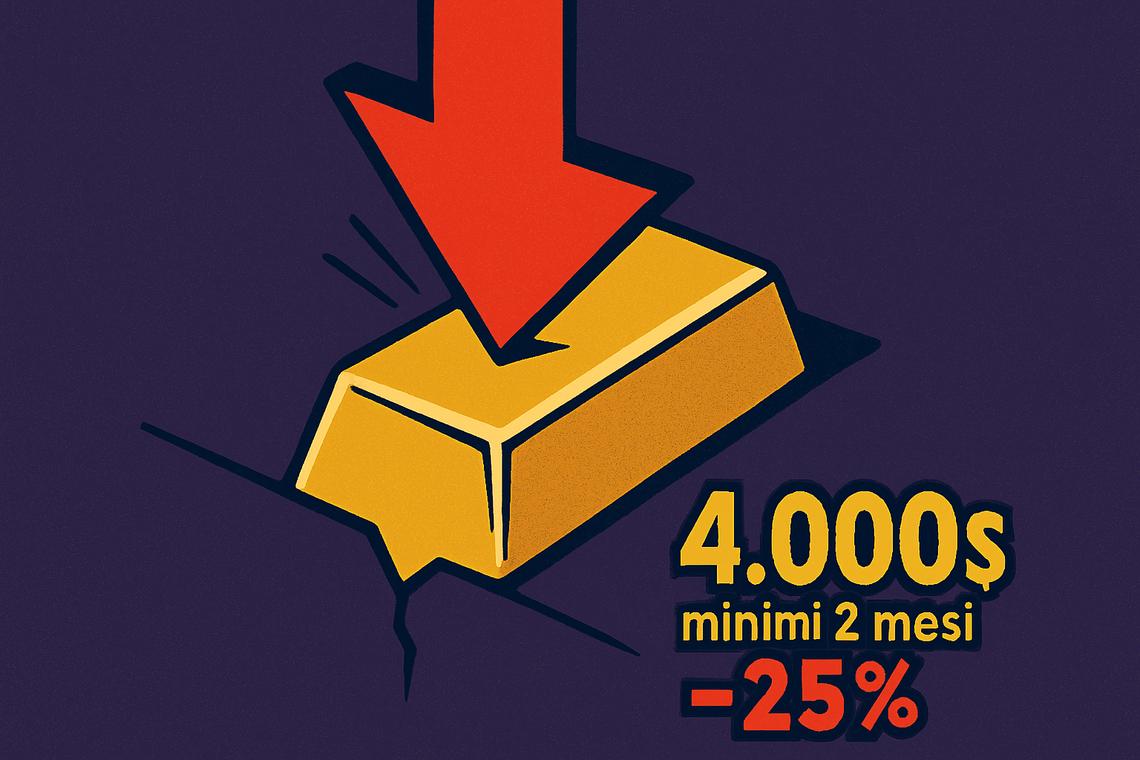
Der Goldpreis befindet sich in einer neuen Schwächephase und stabilisiert sich unter 4.200 Dollar je Unze, auf dem niedrigsten Stand der letzten zwei Monate und mehr als 23 % unter den Allzeithochs vom Januar 2026.
Der Abwärtsdruck wird hauptsächlich durch die Stärkung des US-Dollars und die hohen Renditen der Treasuries getrieben, die die solide strukturelle Nachfrage der Zentralbanken überlagern.
Inhalt
Das Bild des Marktes: laufende Notierungen und Rückgang vom Hoch 2026

Zwischen Dezember 2025 und Januar 2026 hat sich beim Goldpreis eine regelrechte Mini-Spekulationsblase gebildet, mit einem sehr schnellen Anstieg von 4.600 $ auf fast 5.600 $ je Unze.
Nach einem ersten kurzen Einbruch und einem gescheiterten Versuch Anfang März, ein Doppeltop zu markieren, ist die Mini-Blase ab der zweiten Märzhälfte geplatzt, sodass der Preis innerhalb von etwas mehr als einer Woche sogar wieder unter 4.100 $ fiel.
Ab Anfang August versuchte der Markt jedoch, einen neuen Rallye-Zyklus zu starten, zunächst mit einer Rückkehr über 4.100 $ je Unze und anschließend auch über 4.600 $. Doch Ende August begann eine neue Korrektur, die diesen Erholungsversuch beendete.
Das Problem ist, dass diese Korrektur offenbar noch andauert, trotz der minimalen Erholung von heute.
Monatliche Performance und Jahresverlauf: die Zahlen der Korrektur
Während der Januar mit einer außergewöhnlichen monatlichen Performance von +13 % endete, was für Gold deutlich ungewöhnlich ist, verlangsamte sich der Anstieg bereits im Februar mit einer Monatsperformance von 8 %.
Das Problem ist, dass es im März zu einem Einbruch von 11,5 % kam, gefolgt von weiteren drei Monaten mit Rückgängen, darunter der Juni mit fast -12 %.
Mit anderen Worten: Von August bis Februar, also in sieben Monaten, stieg der Preis um 61 %, ein für den Goldpreis nahezu einmaliges Ergebnis. Von März bis Juni hingegen fiel er um 24 %, und obwohl im August ein Plus von 10 % verzeichnet wurde, verlor er im September anschließend 6,5 %.
Bislang ist der Monat Oktober nahezu unverändert, doch die Ende August begonnene Korrektur scheint noch nicht abgeschlossen zu sein.
Makroökonomische Treiber: warum Dollar und Treasuries auf Gold lasten
Tatsache ist, dass sich der Dollar in den letzten Wochen deutlich aufgewertet hat und der Anstieg der Renditen der Treasuries den Rest getan hat, indem er dem Goldmarkt Liquidität entzogen hat.
Man darf nicht vergessen, dass die 10-jährigen US-Staatsanleihen derzeit mehr als 5,2 % pro Jahr abwerfen, während sie am 25. August nur knapp über 4,6 % lagen.
Man darf nicht vergessen, dass die 10-jährigen US-Staatsanleihen derzeit mehr als 5,2 % pro Jahr abwerfen, während sie am 25. August nur knapp über 4,6 % lagen.
Tatsächlich begann die Korrektur des Goldpreises nicht zufällig genau am 26. August, also in dem Moment, als die Rendite der Treasuries zu steigen begann.
Außerdem begann der Dollar-Index ab dem 10. September zu steigen, was die am Goldmarkt verfügbare Liquidität weiter verringerte.
Hinzu kommt, dass sich die Arbeitsmarktdaten der USA für September schwächer als erwartet erwiesen haben, was gleichzeitig bedeutet, dass die Wahrscheinlichkeit, dass die Fed die Zinsen auch Ende Oktober anhebt, stark gesunken ist.
US-Renditen auf Höchstständen und Opportunitätskosten der Haltung
Mit den Renditen der US-Staatsanleihen auf dem höchsten Stand seit 2002 sind deren Opportunitätskosten sehr attraktiv geworden. Zudem ist das Interesse der Finanzmärkte an dem Edelmetall gesunken, da Gold in den letzten Wochen mehr als 10 % verloren hat.
Obwohl die Fed die Zinsen Ende Oktober sehr wahrscheinlich nicht weiter anheben wird, ist es durchaus möglich, dass sie dies im Dezember tut, was zu einem weiteren Anstieg der Treasury-Renditen führen könnte.
Strukturelle Nachfrage vs. kurzfristiger Druck
Es ist jedoch zu betonen, dass die strukturelle Goldnachfrage keineswegs verschwunden ist.
Allein im zweiten Quartal 2026 kauften die Zentralbanken netto 289 Tonnen (+62 % gegenüber dem gleichen Quartal 2025), und mehrere Analysten sehen die aktuelle Korrektur vor allem als Folge des makroökonomischen Umfelds und weniger als Einbruch der offiziellen Goldnachfrage.
Langfristig bleiben sie daher positiv gestimmt, auch weil das geopolitische Risiko im Nahen Osten weiterhin als Katalysator wirken könnte, auch wenn es den Preis derzeit nicht stützt.
Perspektiven kurz-/langfristig
Es sei daran erinnert, dass die große Goldrallye, die im März 2024 begann und mit dem Hoch Ende Januar 2026 endete, mit dem Durchbruch der Marke von 2.100 $ je Unze startete.
Seitdem sind zweieinhalb Jahre vergangen, und in der Zwischenzeit hat der Dollar mindestens 10 % seiner Kaufkraft verloren. Dennoch fällt es derzeit schwer, sich nicht nur eine Rückkehr des Goldpreises auf diese Niveaus vorzustellen, sondern sogar Kurse unter 3.000 $.
Der erste wirklich solide Fixpunkt scheint jedoch knapp über 3.400 $ zu liegen, also deutlich entfernt vom aktuellen Stand von 4.170 $.
Tatsächlich gibt es um die 4.000 $ eine psychologische Schwelle, die in den vergangenen Monaten als Unterstützung fungierte, die theoretisch aber auch nicht ausreichen könnte, um die laufende Korrektur zu stoppen.
Unterhalb von 4.000 $ scheint es leider einen kleinen Abgrund zu geben, gerade weil der Preis zwischen August und Oktober des vergangenen Jahres, als er von 3.400 $ auf 4.000 $ stieg, dies zu schnell tat und dabei zu viele Ineffizienzen anhäufte. Ein Teil dieser Ineffizienzen könnte noch geschlossen werden, weshalb es keineswegs ausgeschlossen ist, sich kurzfristig oder mittelfristig einen Rückgang unter 4.000 $ je Unze vorzustellen.
Gleichzeitig könnte der langfristige Trend jedoch intakt geblieben sein, da die Spekulationsblase bislang nur eine Mini-Blase war. Es ist jedoch klarzustellen, dass der Goldpreis derzeit über 3.700 $ je Unze im Vergleich zum langfristigen Trend immer noch überbewertet erscheint.
Disclaimer: Die in diesem Artikel enthaltenen Informationen, Analysen und Meinungen dienen ausschließlich Bildungs- und Informationszwecken und stellen in keiner Weise eine Finanzberatung, eine Aufforderung zur Investition, ein Angebot oder eine Aufforderung zur öffentlichen Ersparnisbildung dar. Die Märkte für Kryptowährungen und Rohstoffe sind hoch volatil und beinhalten ein hohes Risiko, einschließlich des möglichen vollständigen Verlusts des investierten Kapitals. Die Wertentwicklung in der Vergangenheit ist kein Indikator für zukünftige Ergebnisse. The Cryptonomist und der Autor übernehmen keine Verantwortung für Investitionsentscheidungen oder finanzielle Verluste, die sich aus der Nutzung der auf dieser Website bereitgestellten Informationen ergeben. Bevor Sie eine finanzielle Transaktion durchführen, wird empfohlen, einen unabhängigen und zugelassenen Finanzberater zu konsultieren.