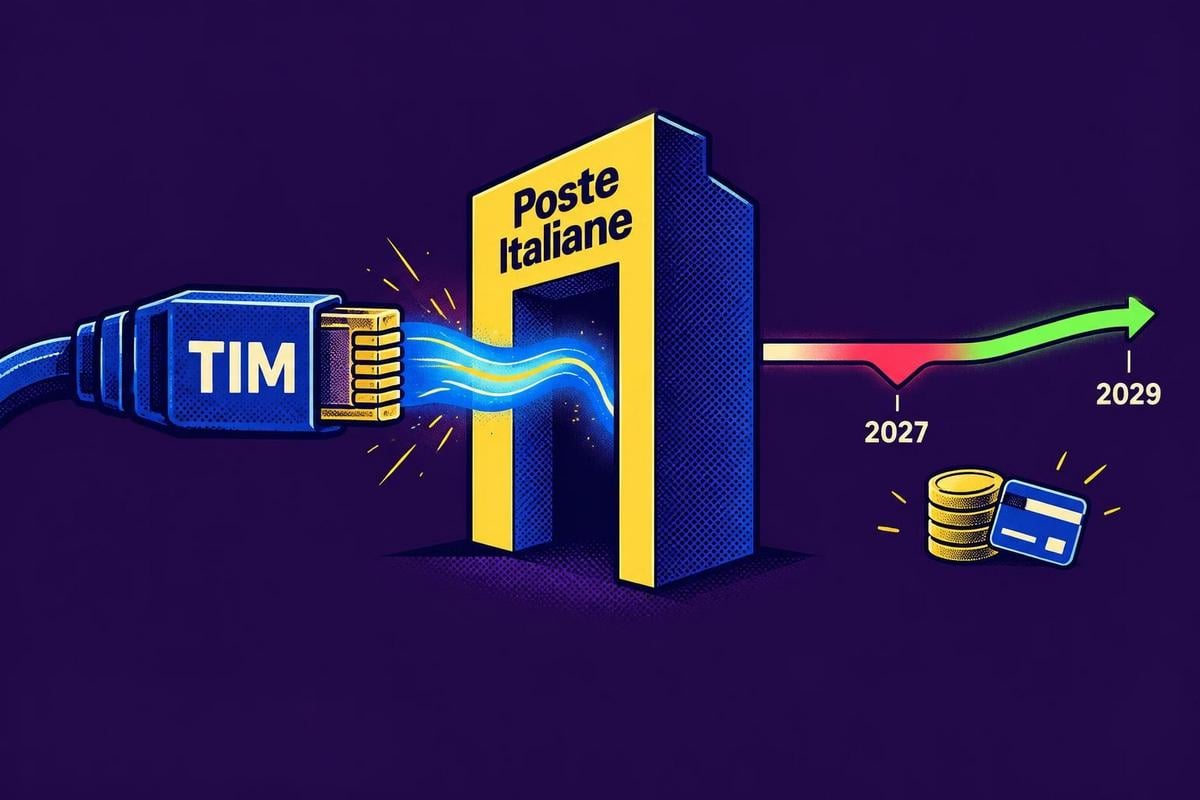
Die Einschätzung von Morgan Stanley zu den Wachstumsaussichten von Poste Italiane stellt die TIM-Übernahme in den Mittelpunkt der Investment-These. Am 13. Oktober 2026 nahm die Bank die Bewertung mit einem Overweight-Rating und einem Kursziel von 29 € wieder auf und prognostiziert nach einem integrationsbedingten Rückgang im Jahr 2027 höhere Gewinne und Dividenden.
Inhalt
Wichtigste Erkenntnisse
- Poste Italiane hält nach der Übernahme 86,95 % an TIM.
- Der Synergieplan zielt auf jährliche Vorsteuer-Vorteile von 700 Millionen € ab.
- Morgan Stanley prognostiziert für 2029 eine Dividende von 1,84 € je Aktie.
Laut Milano Finanza sieht Morgan Stanley in TIM die nächste Wachstumsquelle für den Konzern, mit Vorteilen, die über das hinausgehen, was bereits in den Markterwartungen eingepreist ist. Poste Italiane besitzt nun nach der Übernahme 86,95 % von TIM.
Yahoo Finanza berichtete separat über einen Anstieg der Poste-Italiane-Aktie um 1,2 % im Zuge des Kursziels von 29 € von Morgan Stanley nach der Übernahme von Telecom Italia.
TIM-Synergien stützen die Wachstumsaussichten von Poste Italiane
Der Übernahmeplan zielt auf jährliche Vorsteuer-Vorteile von 700 Millionen € ab, bestehend aus 500 Millionen € an Kosteneinsparungen und mehr als 200 Millionen € an höheren Erlösen. Die identifizierten Kostensenkungsmaßnahmen umfassen IT, Beschaffung, Kundenservice und Personalreorganisation.
Die Einsparungen entsprechen rund 2,5 % der kombinierten Kostenbasis. Sie beinhalten außerdem 50–100 Millionen € an niedrigeren Fremdkapitalkosten: Poste verfügt über ein Investment-Grade-Rating, TIM nicht, und Morgan Stanley erwartet, dass die kombinierte Gruppe das Rating von Poste beibehält.
Auf der Umsatzseite prognostiziert die Bank zwischen 2027 und 2029 zusätzliche Erlöse von rund 1,8 Milliarden €, was etwa 6,6 % der kombinierten Umsätze entspricht.
Gewinneinbruch 2027 vor dem erwarteten Aufschwung
Morgan Stanley schätzt, dass Integrationskosten und neue Initiativen den Gewinn je Aktie auf 1,69 € im Jahr 2027 reduzieren werden. Die Prognose sieht den Gewinn je Aktie 2028 dann bei 2,33 €, verglichen mit 2,16 € für Poste allein.
Die Bank schätzt einen übernahmebedingten Gewinnanstieg je Aktie von 8 % im Jahr 2028 und 10 % im Jahr 2029. Ihre Prognosen liegen rund 8–9 % über dem Konsens, der Morgan Stanley zufolge TIM noch nicht vollständig konsolidiert.
Auch der Dividendenausblick verbessert sich: Die geschätzten Ausschüttungen steigen von 1,31 € je Aktie im Jahr 2026 auf 1,84 € im Jahr 2029. Die erwartete Dividendenrendite für 2028 liegt bei rund 7 % auf Basis der im Bericht verwendeten Aktienkurse.
Mehr Barmittel für Investitionen und Schuldenabbau
Morgan Stanley prognostiziert, dass die kombinierte Gruppe nach Dividendenausschüttungen im Jahr 2028 1,1 Milliarden € und 2029 1,2 Milliarden € an Barmitteln behalten wird. Das entspricht im Vergleich dazu etwa 0,3–0,4 Milliarden € für Poste auf Stand-alone-Basis.
Der Bericht nennt Investitionen, Schuldenabbau und höhere Dividenden als Verwendungszwecke für diese Liquidität. Mit sinkender Verschuldung soll der Verschuldungsgrad von dem 1,4-Fachen des EBITDA auf das 0,8-Fache bis 2029 zurückgehen.
Anleiherenditen stützen die Zinsmarge von BancoPosta
Höhere Renditen italienischer Staatsanleihen stützen die Nettozinsmarge von BancoPosta, da das Portfolio zu höheren Renditen reinvestiert wird. Der Effekt tritt zeitverzögert ein, da 58 % des Portfolios fest verzinst sind.
Die Halbjahreszahlen von Poste Vita zeigen einen Rückgang der Solvenz um rund 37 Punkte ausgehend von einem Niveau von über 300 %.
Faktoren außerhalb der Schätzungen von Morgan Stanley
Die Prognosen von Morgan Stanley zu den Wachstumsaussichten von Poste Italiane schließen den Financial Hub, der Bank-, Zahlungs- und Versicherungsgeschäft bündelt, sowie eine mögliche Konsolidierung im italienischen Telekommunikationsmarkt aus. Ebenfalls unberücksichtigt bleiben die latenten Steueransprüche von TIM in Höhe von 1 Milliarde € und KI-bezogene Vorteile.
Der Bericht setzt den durchschnittlichen mobilen Umsatz pro Nutzer bei rund 10 € pro Monat an, verglichen mit 24 € in Märkten mit drei Netzbetreibern. Es wird geschätzt, dass jeder zusätzliche Euro etwa 3 % zum Gewinn je Aktie beitragen würde.
Artikel erstellt mit Unterstützung künstlicher Intelligenz und von der Redaktion überprüft.